如何认定收购人获得了A股上市公司的控制权,主要依据的规则为《收购办法》。根据《收购办法》的规定,除了获得股份的所有权外,取得一定比例的表决权、取得对董事会的支配权等,也可以实现取得上市公司控制权的效果。
而不论是集中竞价、大宗交易、协议受让还是参与非公开发行,这些直接获得股份所有权的方式都有一定的局限性,因此,出于提高交易效率、控制交易成本、在合规前提下避免触发强制要约收购、增强交易确定性等各方面的综合目的考虑,投资人往往会结合项目自身特点设计出混合多种交易方式的方案,如“协议受让+表决权委托/放弃”“协议受让+非公开发行股票”等,而各种交易方式的具体选择、乃至实施的先后顺序,都可能影响交易目的的实现,做好交易方案设计与论证至关重要。
以下我们选取了一些近期典型案例,梳理了目前市场中收购上市公司控制权的常见交易安排,以供参考:
01
表决权委托/放弃 + 协议受让/大宗交易等其他方式
表决权委托或放弃,通常在投资方持有股份所有权的比例与其他股东相比不具有显著优势、转让方股份存在限售或质押安排等情形下被选用,且多配合其他交易方式同时采用。表决权的委托通常是无对价的,因此对于投资方而言一般也可实现以较低成本取得控制权目标。
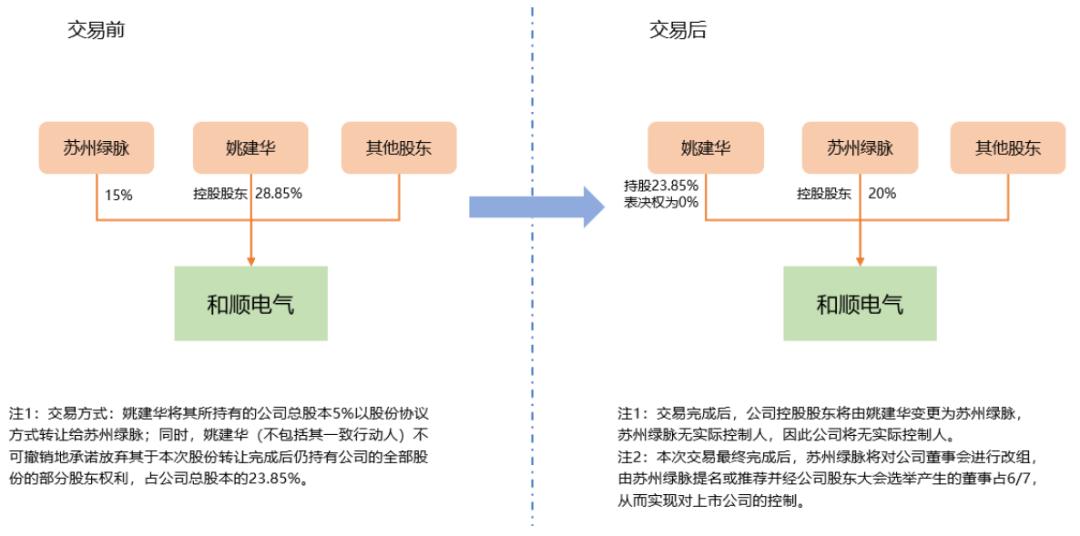
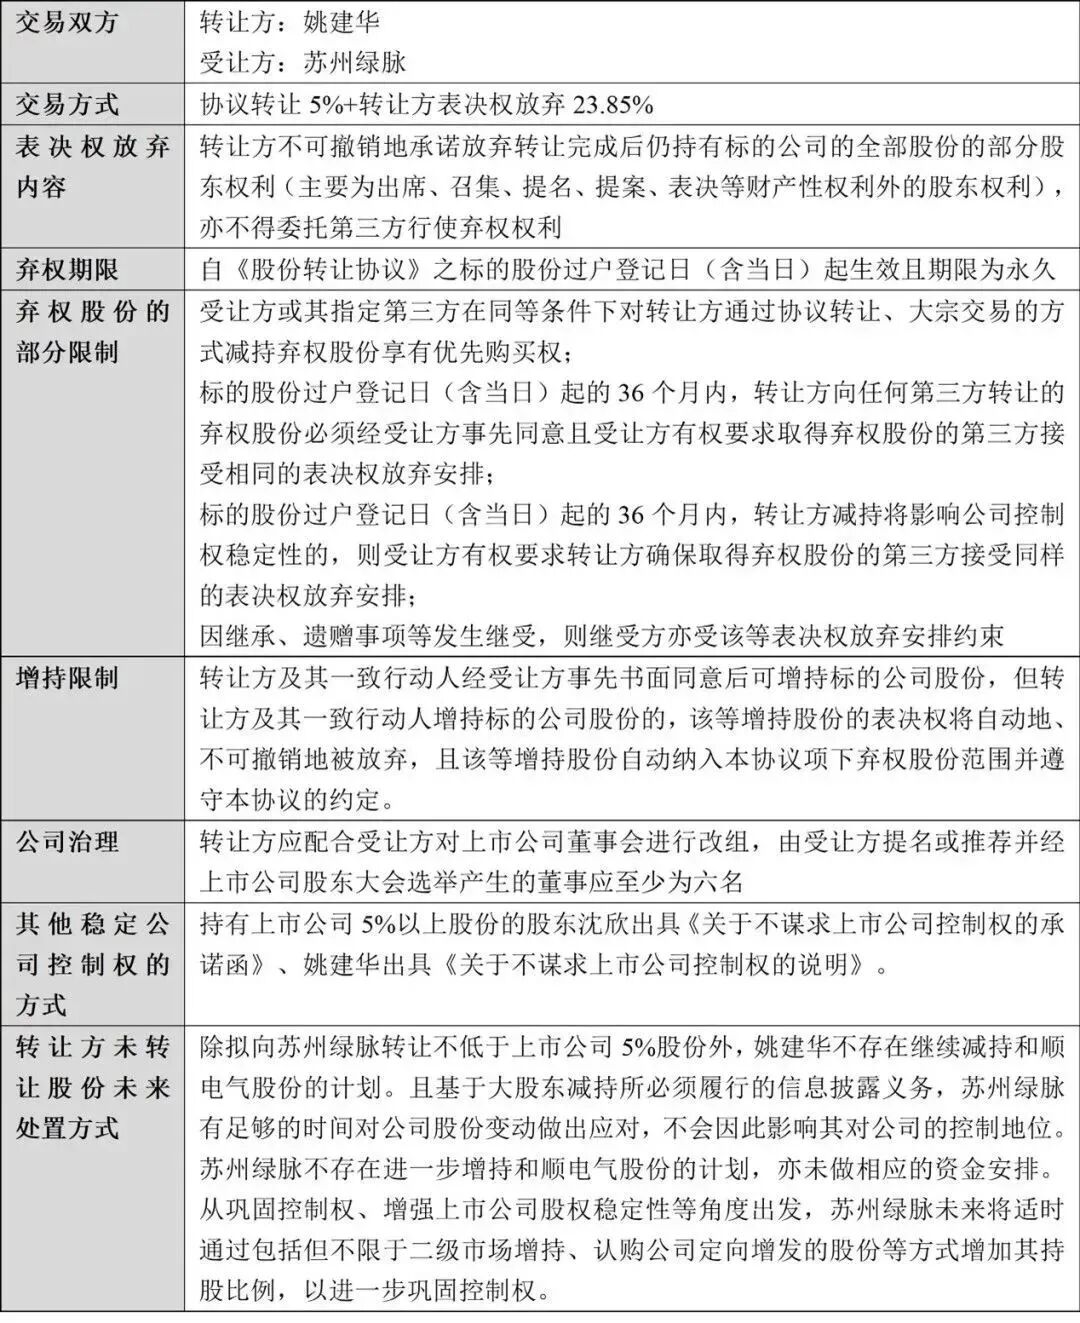
(1)苏州绿脉收购和顺电气/300141(表决权放弃+协议受让+董事会控制)
在该案例中,原控股股东放弃了所持股份的表决权,同时将所持5%股份转让给新控股股东苏州绿脉,新控股股东苏州绿脉所持权益股份增加至20%,未触发要约收购。同时,该公司股权较为分散,交易完成后苏州绿脉持股比例较低,苏州绿脉还通过改组董事会使其提名或推荐的董事占到6/7,从而实现了对和顺电气的控制。
具体交易要素如下:
(2)荣联科技/002642(表决权委托+协议转让+大宗交易)
山东经达收购荣联科技的初始交易方案为表决权委托+协议转让+非公开发行,2021年交易所修订了协议转让业务办理规则,“与上市公司收购相关的协议转让”不再构成协议转让股份比例需达到5%以上的例外情况。
因此,荣联科技对原定第二笔4.02%的协议转让安排进行了调整,同时由于转让方系大股东,通过大宗交易减持需要遵守连续90个自然日不超过2%的规定,遂最终通过多次大宗交易完成了对应股份的转让:
…… ]article_adlist-->点击查看完整干货内容:上市公司控制权的常见交易结构和典型案例 ]article_adlist-->点击查看更多免费干货 ]article_adlist-->1、股权控制权的5种设计策略(建议收藏)2、新公司法:实收资本弥补亏损会计及涉税处理
3、企业必须知道的关于纳斯达克上市的干货!
4、财务预算控制50个原则
5、全面梳理低空经济产业链
6、新能源产业链全景图(30张PPT)
7、中国50大产业链全景图最新高清完整版!
8、一文了解硅光通信芯片共封装(CPO)技术
9、股权控制权的5种设计策略(建议收藏)
10、企业IPO前必须做的16件事!(附下载)
11、最新资产负债表、利润表编制要点梳理
12、不良资产包批量转让全流程详解
13、十个IPO现场核查典型案例
14、股权融资协议里的18个致命陷阱!(附下载)
15、应收账款质押融资业务和保理业务的区别
]article_adlist-->…… ]article_adlist-->点击小程序获取👉:更多免费干货 ]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
汇盈策略提示:文章来自网络,不代表本站观点。