2018年,美国以贸易赤字为由首次对中国发动大规模关税攻势,拉开这场博弈的帷幕。2025年,特朗普重返白宫后变本加厉,援引《国际紧急经济权力法》对华叠加征税,使对华有效关税一度冲上三位数。但2026年2月20日,美国最高法院以6比3裁定,特朗普总统不能动用《国际紧急经济权力法》征收关税,推翻了近期宣布的针对2025年全年全球进口商品征收的关税。
这道判决,从法律层面宣告了”IEEPA关税模式”的终结。但特朗普政府随即转身,援引《1974年贸易法》第122条另起炉灶,继续对全球商品额外征收10%关税,贸易战的压力并未实质消失。目前,2025年10月中美双方在吉隆坡达成的联合安排,将包括美方24%对等关税和中方相关反制措施在内的部分关税措施,暂停实施至2026年11月10日。这场博弈,远未画上句号。
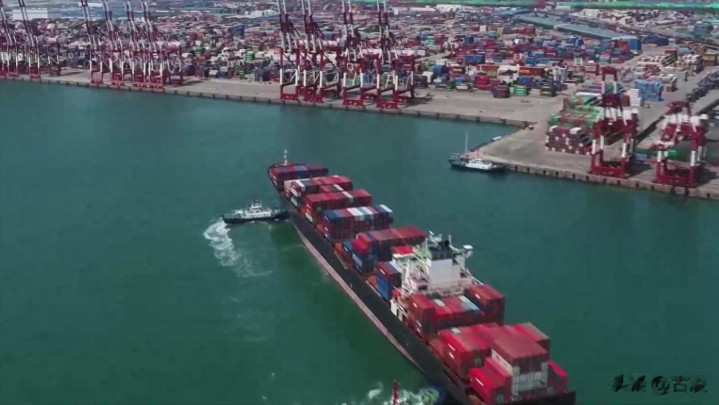
就是在这种持续施压的外部环境下,“中国制造”不但没有被打趴,数字还在一路向上冲。2026年上半年,中国货物贸易进出口总值25.47万亿元,历史同期首次突破25万亿元,同比实现16.9%的增长,其中出口14.73万亿元,增长13.4%。二季度进出口增速更达到18.4%,为2021年三季度以来季度同比最高。
更值得关注的是出口结构的变化——上半年,机电产品出口9.36万亿元,增长20.1%,占出口总值的63.5%,较去年同期提升了3.5个百分点;高技术产品出口3.26万亿元,增长39%。至于市场格局,一季度对共建”一带一路”国家进出口增长14.2%,对东盟、拉美进出口均增长15.4%,对非洲进出口增长23.7%。这说明中国早已在系统性地重构出口版图,对美依赖程度持续下降,多元化格局越来越成形。
然而,一些西方舆论长期存在一个”方便的叙事”:说中国产品横扫全球,不过是靠廉价劳动力压价,靠低工资换低价格,靠剥削工人换市场份额。这种说法既是误判,也是刻意回避。从数据看,中国出口商品的结构本身已经在自我证伪。2026年一季度,集成电路制造行业增加值同比暴增49.4%,电子专用材料制造同样录得32.5%的高速增长;AI算力底座相关的核心硬件制造增速,将工业整体大盘远远抛在身后。
再看汽车出口,2026年一季度新能源汽车出口量突破300万辆,同比增长54.2%,在欧洲、东南亚、拉美等市场的占有率持续提升;光伏产品出口额同比增长28.3%,成为全球新能源转型的核心供应力量。这些都是高技术、高资本密度的产品。中国制造业的优势,与欧美”高端锁定”和发展中国家”低端徘徊”不同,形成了全产业链协同发展的独特模式——高端有高端,低端也有低端,从劳动密集到知识密集,各个层级都具备竞争力。这种”全能型”产业结构,才是”中国制造”真正难以被取代的核心所在。
但如果就此认为贸易战完全拿中国没办法、中国经济毫发无损,那同样是自我欺骗。贸易战真正逼出来的问题,不是出口,而是内需。中国经济呈现出供需分化、内外需分化的特征——现阶段国内新兴产业带来的投资和消费需求,尚不能完全对冲传统产业需求的减损,总需求持续收缩,供需间错配使得物价持续低迷,并进一步影响企业利润和居民收入。
最新数据触目惊心:2026年上半年,GDP增长4.7%,社会消费品零售总额同比仅增长1.3%,差距进一步拉大;5月份单月更直接转负,同比下降0.6%,6月也仅同比增长1.0%。一二线城市的消费状况同样不容乐观,限额以上零售单位中,品牌专卖店零售额同比大跌8.7%,百货店同比下降2.1%;相比之下,便利店、超市则分别大涨6.6%和3.8%。这种”低端热、高端冷”的分化,折射的正是中等收入群体的消费能力在萎缩。
追根溯源,长期沿袭的高积累、低消费发展模式,将土地、资金、信贷等资源优先配置于地方政府主导的公共建设和生产资料部门,导致居民收入和消费占GDP比例持续偏低——居民收入占GDP比例从1983年的62%,下降到2024年的37%。相较于巴西的84.2%、美国的82.6%,中国居民可支配收入占国民收入比重,仅为43.2%。
当家庭购买力长期受压,生产端的产能越扩越大,国内市场又消化不了,出口倾泻就成为企业唯一的减压阀。这就形成了一个死循环:在制造业和平台经济快速扩张的阶段,大量资本回报被用于再投资或储蓄,而没有转化为工资或居民收入,相当一部分收入没有最终流向居民消费。
这种格局产生了一个耐人寻味的战略效果——美国关税越加,中国出口倒逼多元化越有力,但国内结构性矛盾同步被压缩放大。2025年,货物与服务净出口对GDP贡献了1.64个百分点,贡献率达32.7%,为2002年以来最高水平;相应的,最终消费支出和资本形成总额贡献率偏低。
用军事分析的思维框架来看,这相当于一个国家把全部突击力量都压在外线出击,而内线补给体系的建设却滞后于实际需要。外线赢得漂亮,内线的供给短板迟早要被对手抓住。
好消息是,政策层面已经清醒地意识到这个问题,并在加速调向。2026年政府工作报告安排2500亿元超长期特别国债支持消费品以旧换新,并设立1000亿元财政金融协同促内需专项资金,消费被寄望为中国经济增长的”主引擎”;“十五五”规划纲要草案中,扩大内需和提高居民消费占比被视为重要目标之一。
从当前的外贸走势看,进口数据也出现了积极信号:2026年上半年,进口10.74万亿元,历史同期首次突破10万亿元,同比增长22.1%,增速高于出口8.7个百分点,对外贸增长的贡献亦超过出口。进口增速反超出口,若能持续,意味着国内需求真正开始拉动,而非单靠出口撑场面。
接下来中美经贸博弈的真正决胜变量,不再是关税税率的数字游戏,而是中国能否在2026年至2030年这个关键窗口期,真正打通”制造强→收入高→消费旺→产能消化”这条内循环通路。2026年上半年,民营企业高技术产品出口增长35.9%,AI产业链出口占出口总体比重已升至22%,贡献了出口增量的约一半。
这种技术密集型出口结构,使得”低工资换低价格”的旧叙事愈发站不住脚。但出口够强只是一半答案;另一半,是让14亿人口的内需真正动起来。这不是经济学命题,而是国家战略的纵深建设问题。路已经指明,关键看执行力度能否跟上。
汇盈策略提示:文章来自网络,不代表本站观点。